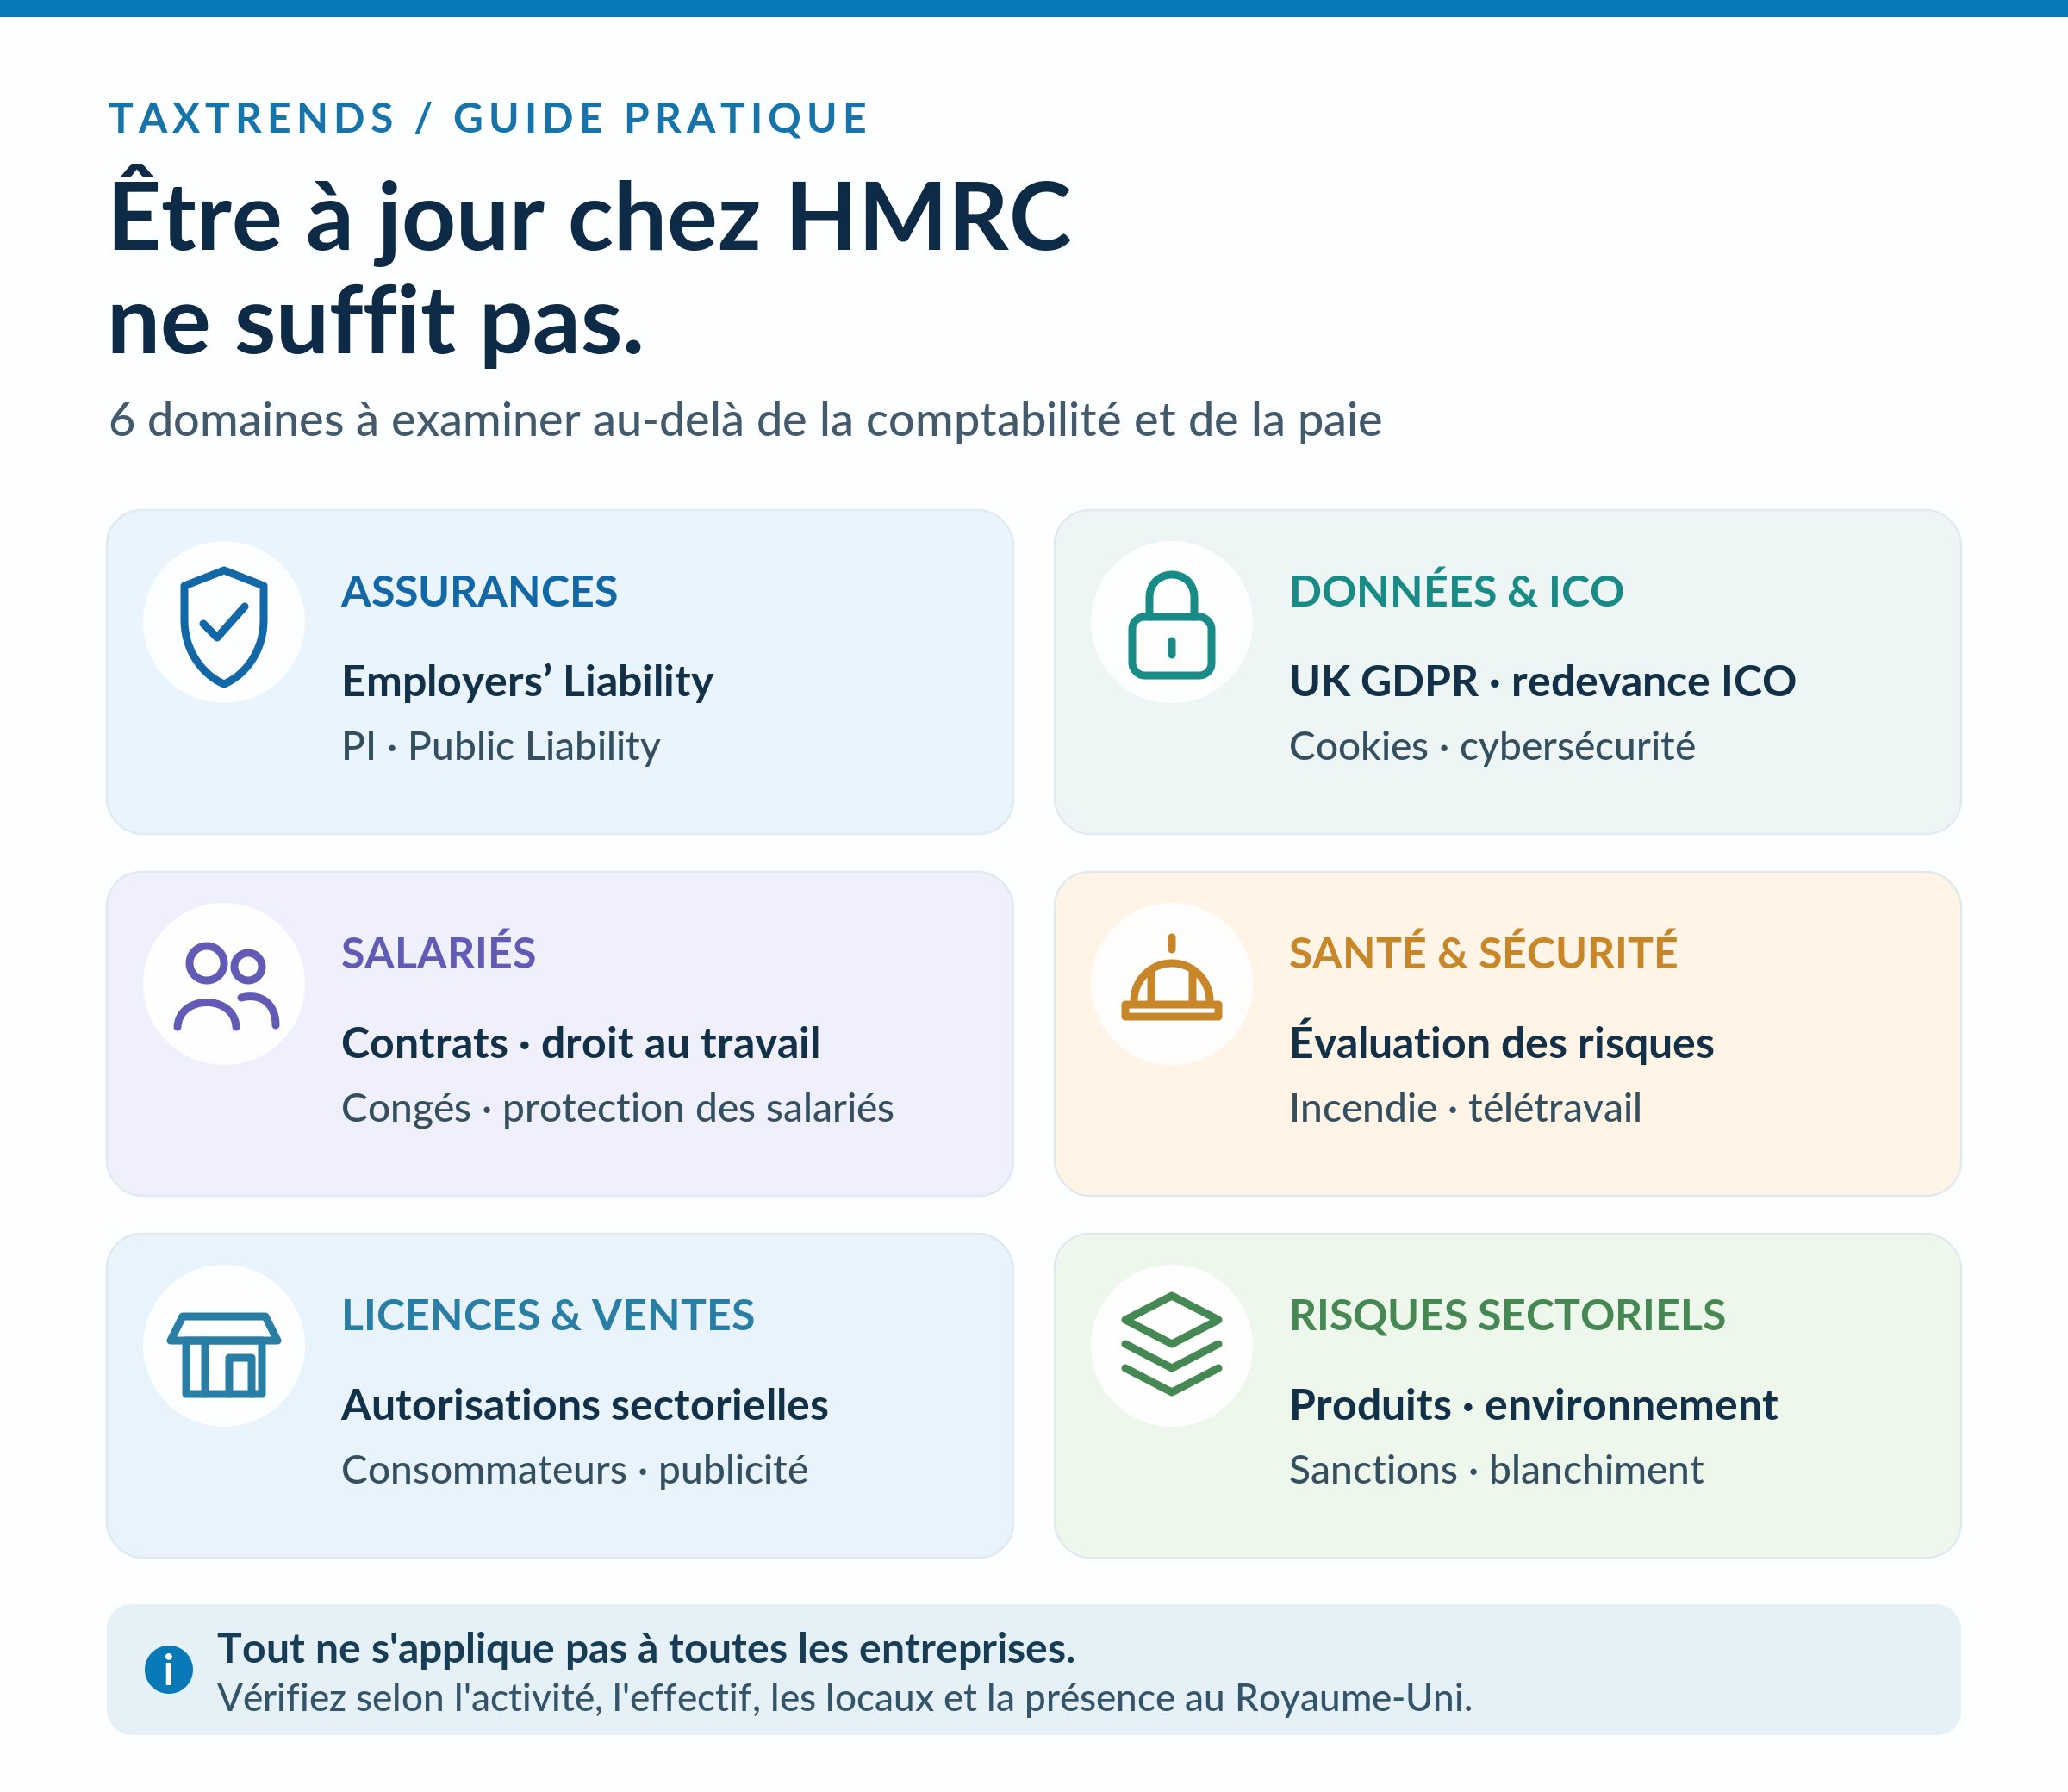
Créer une société britannique, déposer ses comptes et payer ses impôts ne suffit pas à être « en règle ». Selon votre activité, vos salariés, vos locaux et vos clients, vous pouvez aussi avoir besoin d'assurances, de procédures de protection des données, de licences et d'une organisation de santé et sécurité. Ce guide recense les obligations qui échappent souvent au périmètre de votre expert-comptable, sans prétendre qu'elles s'appliquent toutes à chaque entreprise.
En bref : l’essentiel
- Obligations réellement légales : certaines assurances, droit du travail, protection des données, sécurité et autorisations sectorielles.
- Exigences contractuelles ou professionnelles : PI, PL, certifications, garanties et clauses d'assurance imposées par un client ou un régulateur.
- Formalités conditionnelles : redevance ICO, permis, enregistrement alimentaire, EPR, rapports de groupes, contrôles anti-blanchiment.
- Entreprise étrangère : l'absence de filiale britannique ne supprime pas nécessairement les obligations envers un salarié britannique.
- Responsabilité : le dirigeant doit identifier qui s'occupe de chaque sujet dans la lettre de mission et conserver les justificatifs.
Vérification au 13 novembre 2026. Le droit de l'Angleterre, de l'Écosse et du pays de Galles est privilégié ; l'Irlande du Nord et les réglementations locales peuvent différer. Les changements de l'Employment Rights Act 2025 entrent en vigueur progressivement.
1. Le rôle de votre comptable
Le socle habituel d'une limited company comprend les comptes et les registres, les dépôts Companies House, la Corporation Tax, la TVA lorsque nécessaire et les obligations de paie PAYE/NIC lorsqu'elles s'appliquent. En cas d'emploi, la retraite professionnelle peut ajouter les devoirs d'auto-enrolment, de cotisations et de déclarations auprès de The Pensions Regulator. La présence de ces missions dans la lettre de mission doit cependant être vérifiée.
Nous avons déjà détaillé les obligations comptables et fiscales ailleurs sur TaxTrends. Le présent guide s'intéresse plutôt aux domaines qui nécessitent un assureur, un solicitor, un spécialiste HSE, un conseil en données personnelles ou une autorité sectorielle. Lire notre guide sur les obligations comptables et fiscales des sociétés britanniques
2. Les assurances à prévoir
Il faut distinguer une police obligatoire au regard de la loi, une couverture requise par un ordre professionnel ou un contrat, et une assurance seulement recommandée. Ce ne sont pas les mêmes risques : une assurance professionnelle contre les erreurs de conseil ne remplace pas une responsabilité civile envers le public ou les salariés.
| Assurance | Déclencheur | Statut habituel |
|---|---|---|
| Employers' Liability (EL) | Salariés couverts en Grande-Bretagne | Généralement obligatoire, sauf exemptions |
| Motor / business use | Véhicules utilisés professionnellement | Assurance routière obligatoire, usage adapté |
| Professional Indemnity (PI) | Conseil, expertise, services professionnels | Selon régulateur, contrat ou risque |
| Public Liability (PL) | Visiteurs, clients, dommages à des tiers | Généralement facultative légalement, souvent contractuelle |
| Product Liability | Fabrication, importation ou distribution | Souvent recommandée ou contractuelle |
| Cyber, D&O, property, interruption | Données, dirigeants, biens, arrêt d'activité | Selon les risques et engagements |
Employers’ Liability : quand est-elle obligatoire ?
La plupart des employeurs de Grande-Bretagne doivent souscrire une assurance Employers' Liability auprès d'un assureur autorisé, avec une couverture d'au moins 5 millions de livres. Le certificat doit rester accessible aux salariés. Les sanctions annoncées par GOV.UK peuvent atteindre 2 500 £ par jour sans couverture conforme et 1 000 £ en cas de défaut de présentation du certificat.
Une exemption vise notamment la société dont le seul salarié détient au moins 50 % du capital émis. Pour les employeurs étrangers, il existe une distinction déterminante : l'article 1(3)(d) de l’Employers’ Liability (Compulsory Insurance) Act 1969 prévoit qu'un employeur sans lieu d'activité (« place of business ») en Grande-Bretagne n'est pas réputé y exercer une activité pour cette obligation. Une société étrangère sans lieu d'activité britannique n'est donc, en principe, pas tenue de souscrire l'assurance EL au titre de cette loi. L'absence de filiale immatriculée ne suffit cependant pas à prouver cette situation : une implantation, un bureau ou des locaux utilisés dans le cadre de l'activité peuvent modifier l'analyse. Le guide général HSE formule une règle plus large pour les salariés normalement basés en Grande-Bretagne ; en cas de doute sur la réalité d'un lieu d'activité britannique, un avis juridique écrit est prudent. Sources officielles : assurance EL et exemptionsLoi de 1969, section 1(3)(d) · Guide HSE
Une Ltd de consultant, dont le seul salarié-directeur possède toutes les actions, peut bénéficier de l'exemption EL. L'arrivée d'une assistante à Londres change la situation : il faut revoir l'assurance avant son premier jour.
PI, PL, produits et cyber
La PI protège principalement contre les réclamations pour erreurs, conseils ou prestations professionnelles entraînant un préjudice financier. La PL concerne les dommages corporels ou matériels subis par le public ; la responsabilité produits concerne les biens vendus, fabriqués ou importés. Une clause commerciale peut exiger des plafonds ou un territoire de couverture précis, même quand aucune loi générale ne prescrit la police.
Un courtier doit examiner les exclusions, franchises, sous-traitants, activités réellement déclarées, rétroactivité et durée de couverture. Il est aussi prudent d'évaluer l'assurance cyber, la responsabilité des dirigeants (D&O), les locaux, la flotte et la perte d'exploitation selon l'exposition concrète de la société. Guide gouvernemental : assurances d'entreprise
3. ICO et protection des données
Le UK GDPR et le Data Protection Act 2018 peuvent concerner une microentreprise qui utilise un CRM, un fichier de salariés, une liste de prospects ou des commandes en ligne. Il faut identifier pourquoi les données sont traitées, la base juridique, les personnes qui y accèdent et les délais de conservation. Le recours à un prestataire informatique n'efface pas les devoirs du responsable de traitement.
Qui doit payer la redevance ICO ?
Un responsable de traitement doit en principe déterminer si la data protection fee est due. Des exemptions existent, notamment lorsque les seules finalités du traitement sont l'administration du personnel, la tenue des comptes ou la publicité pour sa propre activité. À l'inverse, traiter les données personnelles des clients pour leur fournir des prestations peut conduire à un résultat différent. Source : exemptions et auto-évaluation ICO
Être dispensé de payer la data protection fee ne signifie jamais être dispensé de UK GDPR. Faites le test officiel et conservez le raisonnement, puis recommencez si l'activité évolue.
Les mesures à mettre en place
- Notice de confidentialité claire, fondement légal des traitements et gestion des droits des personnes.
- Accords avec les sous-traitants (paie, CRM, hébergeur), contrôles d'accès, sauvegardes et sécurité des données.
- Règles adaptées aux données sensibles, analyses d'impact et délégué à la protection des données lorsque requis.
- Cadre pour les transferts internationaux et examen d'une éventuelle obligation de représentant britannique pour une entreprise étrangère.
- Procédure de détection, d'enregistrement et de notification des violations de données.
Une violation présentant un risque pour les droits et libertés doit normalement être signalée à l'ICO sans délai indu et, lorsque cela est possible, dans les 72 heures suivant sa découverte. Si elle présente un risque élevé, les personnes concernées doivent aussi être informées. Toutes les violations doivent faire l'objet d'une évaluation et d'une trace, même lorsqu'aucune notification externe n'est nécessaire. Source : gestion des violations de données personnelles
Cookies, marketing et cybersécurité
La présence d'une politique de confidentialité ne rend pas licites tous les traceurs : les cookies publicitaires et autres traceurs non essentiels nécessitent généralement le consentement, sous réserve des exceptions légales. Les règles PECR distinguent les destinataires particuliers et certains sole traders des sociétés destinataires d'emailing B2B ; elles imposent aussi l'identification de l'expéditeur et des mécanismes d'opposition selon le cas.
Les caméras, le suivi des salariés, la géolocalisation ou l'intelligence artificielle utilisant des données personnelles peuvent nécessiter des analyses spécifiques. Les sauvegardes testées, le MFA, la gestion des accès et la réponse aux incidents sont indispensables en pratique, même si la certification Cyber Essentials n'est pas une obligation universelle. Source : guide ICO sur le marketing B2B
4. Droit du travail et salariés
Avant l’embauche
Vérifiez le right to work selon la procédure Home Office applicable, et gardez une preuve conforme avant que la personne commence. Fournissez le written statement of employment particulars principal dès le premier jour, puis les autres informations dans le délai légal. Le titre « consultant indépendant » n'est pas décisif : la réalité de la relation compte pour déterminer les droits et les éventuelles règles IR35. Sources : Home Office right to work Sources : informations écrites à l'embauche
Pendant le contrat de travail
L'employeur doit contrôler les salaires minima, bulletins, temps de travail et de repos, congés, indemnités maladie, droits parentaux, discrimination, adaptations raisonnables et traitement des griefs. Les obligations relatives au licenciement, aux licenciements collectifs ou aux représentants du personnel changent avec les circonstances. Les postes particuliers peuvent demander un contrôle DBS approprié, des qualifications ou un sponsor licence en matière d'immigration.
L'Employment Rights Act 2025 fait l'objet d'une entrée en vigueur échelonnée. Depuis le 30 octobre 2026 en Grande-Bretagne, les employeurs doivent prendre toutes les mesures raisonnables pour prévenir le harcèlement sexuel et ne pas permettre certains harcèlements par des tiers. Il serait erroné de présenter comme déjà effectives toutes les autres réformes du texte. Source : calendrier officiel actualisé le 5 novembre 2026
5. Santé et sécurité au travail
Les obligations de prévention ne concernent pas uniquement les chantiers. Une entreprise doit évaluer les risques professionnels et organiser des mesures proportionnées ; avec cinq salariés ou plus, il faut notamment consigner les résultats significatifs et avoir une politique écrite de santé et sécurité. En dessous de cinq salariés, les responsabilités subsistent, même si l'écrit n'est pas toujours exigé pour ces documents particuliers.
Selon l'activité, il faut vérifier premiers secours, formation, équipement, substances dangereuses, surveillance des risques, consultation des salariés et déclaration des événements au titre de RIDDOR. Un accident professionnel entraînant plus de sept jours consécutifs d'incapacité peut nécessiter une déclaration dans les quinze jours ; d'autres événements graves obéissent à des délais plus courts. Sources : politique HSE et obligations selon l'effectif Sources : incidents RIDDOR
Télétravail et prévention
Les salariés travaillant habituellement sur écran, au bureau comme à domicile, peuvent relever des Display Screen Equipment Regulations, notamment lorsqu'ils utilisent quotidiennement un écran par périodes continues d'au moins une heure. L'employeur doit alors évaluer le poste, réduire les risques, donner les informations requises et permettre un examen de la vue sur demande. La sécurité de l'équipement, l'ergonomie, l'isolement et le stress font partie du diagnostic. Source : HSE, travail sur écran et à domicile
Une entreprise française emploie une analyste à Manchester qui travaille uniquement depuis son domicile. Elle doit tout de même examiner l'ergonomie, l'équipement et la santé-sécurité ; le paiement correct de son salaire ne suffit pas.
6. Locaux, incendie et accessibilité
Le responsable de locaux commerciaux ou non domestiques doit évaluer les risques d'incendie, documenter l'évaluation selon les règles applicables, mettre en place des mesures de protection, former et informer les occupants, et préparer l'évacuation. En Angleterre et au pays de Galles, les changements introduits en 2023 imposent l'enregistrement complet de l'évaluation incendie pour les locaux relevant du Fire Safety Order, quel que soit l'effectif.
La règle des cinq salariés concerne certains documents HSE généraux. Elle ne dispense pas, lorsqu'il s'applique, de l'enregistrement de l'évaluation des risques d'incendie pour un petit local commercial.
Vérifiez aussi la destination autorisée des locaux, le bail, les équipements électriques et gaz, l'amiante, la légionelle, les installations et contrôles adaptés au site. Les services ouverts au public, physiques ou en ligne, doivent examiner leur devoir d'aménagements raisonnables au titre de l'Equality Act 2010, sans croire que la simple présence d'un site Internet écarte la question du handicap. Source : responsabilité incendie et enregistrement
7. Site web, contrats et publicité
Les Companies (Trading Disclosures) Regulations 2015 imposent certaines mentions sur les sites et documents commerciaux des sociétés : notamment numéro d'immatriculation, partie du Royaume-Uni où elles sont enregistrées et siège statutaire. L'immatriculation d'une société ne protège pas automatiquement son nom comme marque et ne transfère pas automatiquement à cette société les droits d'auteur d'un créateur externe.
Les ventes aux consommateurs nécessitent une information précontractuelle adaptée, des prix complets, des conditions loyales et un traitement conforme des réclamations, retours et remboursements. Pour de nombreuses ventes à distance, un délai de rétractation de quatorze jours existe, avec des exceptions et règles particulières selon le bien ou service. Il faut également vérifier les dispositions sur les produits numériques et les abonnements.
Depuis le 6 avril 2025, les règles britanniques renforcées contre les pratiques commerciales déloyales concernent notamment les faux avis et la présentation trompeuse de prix additionnels (« drip pricing »). Les entreprises utilisant des influenceurs, promotions, témoignages, démarchage ou publicité de produits financiers ont des contraintes spécifiques selon les supports et secteurs. Source : mentions légales des sociétés britanniques Source : droits des consommateurs et vente à distance Source : CMA sur faux avis et pratiques trompeuses
Si une plateforme permet aux utilisateurs de publier des contenus ou de faire des recherches, elle peut aussi relever de l'Online Safety Act et des devoirs de l'Ofcom. Un simple site vitrine n'est pas automatiquement une plateforme assujettie. Pour une marque, le dépôt auprès du UK Intellectual Property Office est une démarche distincte de Companies House. Source : Ofcom, obligations des plateformes concernées
8. Obligations selon votre activité
Restauration, alimentation et alcool
Un exploitant alimentaire doit normalement enregistrer son établissement auprès de l'autorité locale au moins 28 jours avant de commencer. L'hygiène, les contrôles, les informations sur les allergènes et parfois l'étiquetage particulier des produits préemballés s'ajoutent à cette démarche. La vente d'alcool et certaines animations nécessitent des licences de locaux et/ou de responsables selon le cas. Source : Food Standards Agency, démarrer une activité alimentaire
Produits, importations et e-commerce
Selon les marchandises, examiner la sécurité, l'étiquetage, la traçabilité, les rappels, la qualité et les responsabilités de l'importateur. Les cosmétiques mis sur le marché de Grande-Bretagne nécessitent notamment une Responsible Person et une notification au régulateur OPSS. Les jouets, produits électriques, dispositifs médicaux, compléments ou produits chimiques suivent des réglementations spécifiques ; la TVA et les déclarations en douane ne suffisent pas. Source : règles de conformité des cosmétiques
Agences immobilières et gestion locative
Les agents et gestionnaires immobiliers peuvent relever d'un dispositif de redress, de protection de fonds clients ou de surveillance anti-blanchiment selon l'activité. En Angleterre, un agent de location ou gestion immobilière détenant des fonds de clients dans le secteur privé doit, sous conditions, être membre d'un dispositif de Client Money Protection. Des licences HMO, exigences énergétiques, certificats de sécurité et règles d'incendie peuvent s'appliquer à certains biens.
L'agence qui traite des transactions immobilières résidentielles au Royaume-Uni doit adhérer à un redress scheme agréé pour le traitement des réclamations ; en Angleterre et au pays de Galles, cette exigence vise aussi les agents de location et certains gestionnaires. Les dispositifs comprennent The Property Ombudsman et Property Redress Scheme. Il ne s'agit pas d'une simple affiliation professionnelle facultative. Source : GOV.UK, redress scheme
En Angleterre, l'agent de location ou de gestion du secteur locatif privé qui détient des fonds de clients doit aussi, sous conditions, adhérer à un Client Money Protection scheme et afficher sa preuve d'adhésion. C'est différent de la protection des dépôts de garantie des locataires. Les estate agency businesses doivent s'enregistrer auprès du superviseur anti-blanchiment compétent, généralement HMRC, avant l'activité concernée ; les letting agencies peuvent y être soumises, notamment lorsque le loyer mensuel atteint les seuils réglementaires. Sources : Client Money Protection · Surveillance anti-blanchiment HMRC
Enfin, il convient d'examiner les règles relatives aux annonces, prix, informations importantes sur les biens, frais facturés aux locataires, droits du consommateur, contrôles du droit à la location lorsqu'ils incombent à l'acteur concerné et traitement des données personnelles des vendeurs, propriétaires et acquéreurs. Les obligations diffèrent entre l'agence de vente, le mandataire locatif, le property manager et le propriétaire qui gère lui-même son bien.
Construction, travaux et maintenance
Le secteur du bâtiment exige une analyse spécifique des devoirs de sécurité CDM, travaux sur gaz et électricité, sous-traitants, permis, déchets et éventuelles obligations CIS. Il ne faut pas supposer qu'une qualification ou une assurance générale autorise toutes les interventions techniques. Source : protection des fonds clients des agents immobiliers
Professions médicales, dentaires et paramédicales
La création d'une Ltd, même dotée de locaux adaptés, ne suffit pas à ouvrir un cabinet médical ou une clinique. En Angleterre, l'entité qui réalise des activités de soins réglementées doit être enregistrée auprès de la Care Quality Commission (CQC) avant de commencer, sauf exemption prévue par les textes. La CQC enregistre les activités réglementées et le prestataire responsable ; un cabinet de médecine générale, un centre dentaire ou un service de diagnostic peuvent être concernés. Les dispositifs sont différents en Écosse, au pays de Galles et en Irlande du Nord. Source : CQC, conditions d'enregistrement
Les praticiens doivent en outre disposer de l'inscription et, le cas échéant, de la licence individuelle appropriées : GMC pour les médecins, GDC pour les dentistes et professionnels dentaires, NMC pour les infirmiers et sages-femmes, HCPC pour de nombreux professionnels paramédicaux. Les médecins et chirurgiens-dentistes exerçant des fonctions couvertes par la loi doivent également disposer d'une assurance ou d'une indemnisation professionnelle adéquate et adaptée à leurs actes ; l'assurance de la clinique ne couvre pas nécessairement toutes les prestations personnelles. Sources : licence GMC · Indemnisation GDC
Selon les soins, il faut aussi organiser la sécurité clinique, les protocoles de prévention des infections, la gestion des médicaments et équipements, les contrôles DBS lorsque requis, les plaintes, les dossiers médicaux et le consentement des patients. Les données de santé constituent des données personnelles particulièrement protégées par le UK GDPR. L'exploitation d'un cabinet ou d'une clinique exige donc un audit propre à son activité et à sa juridiction, distinct du traitement comptable des honoraires.
Agences de voyage et tour-opérateurs
Une agence qui se contente d'intermédier des réservations ne supporte pas nécessairement les mêmes obligations qu'un organisateur qui vend des forfaits touristiques. Les Package Travel and Linked Travel Arrangements Regulations 2018, modifiées en 2026, prévoient selon le type de contrat des informations précontractuelles, des responsabilités envers les voyageurs et des mécanismes de protection contre l'insolvabilité. Il faut distinguer les véritables forfaits, les prestations de voyage liées et la vente séparée de services. Source : guide officiel mis à jour en octobre 2026
Lorsqu'une entreprise commercialise au Royaume-Uni des forfaits comprenant un vol ou certaines prestations aériennes, une licence Air Travel Organiser's Licence (ATOL) est en principe nécessaire, sauf exemption ou activité exercée valablement comme mandataire d'un titulaire ATOL. Un agent agissant pour un titulaire ATOL doit notamment avoir un accord d'agence conforme et veiller à la délivrance d'un certificat ATOL au client lors du paiement. Ces règles peuvent aussi concerner des entreprises constituées hors du Royaume-Uni qui vendent à des consommateurs britanniques. Sources : Civil Aviation Authority, vérifier l'ATOL · Vente par des agents
Les organisateurs de forfaits qui ne relèvent pas de l'ATOL peuvent être tenus de mettre en place une garantie financière adaptée, notamment une assurance, une caution ou un dispositif de fiducie conforme. L'adhésion à ABTA n'est pas une obligation légale générale et ne remplace pas ATOL ou les protections réglementaires applicables. Vérifiez également les conditions d'annulation, remboursements, publicité, collecte des données des passagers, assurance de responsabilité professionnelle et éventuelles autorisations locales ou internationales.
Finance, enfance et autres professions
Les activités financières réglementées doivent être évaluées au regard de l'autorisation FCA et de ses exemptions précises, y compris lorsqu'il ne s'agit que d'introductions de clients. La garde d'enfants, certains soins esthétiques, tatouages ou services de sécurité privée relèvent, selon l'activité, de régulateurs professionnels, licences locales, vérifications DBS ou enregistrements Ofsted.
Les transports professionnels peuvent nécessiter une operator’s licence selon les véhicules, leur poids et leur utilisation. À l'import-export, vérifier les autorisations douanières, contrôles des biens à double usage, sanctions et licences d'exportation. Pour un restaurant, un salon ou une activité touristique, les licences locales doivent être recherchées selon la nation et la collectivité. Rechercher une licence britannique par activité Source : FCA, exemptions et exclusions
Déchets, recyclage et emballages
Les entreprises produisant des déchets commerciaux doivent respecter le waste duty of care : stockage, tri, suivi du transfert, vérification du collecteur et documentation. Transporter des déchets, exploiter des sites ou rejeter certaines substances peut exiger un enregistrement ou permis particulier. Les formalités dépendent aussi du territoire et du type de déchets.
L'Extended Producer Responsibility for packaging (EPR) peut viser des entreprises établies au Royaume-Uni fournissant ou important plus de 25 tonnes d'emballages l'année précédente et réalisant un chiffre d'affaires annuel mondial d'au moins 1 million de livres. Les obligations varient ensuite selon le tonnage, la catégorie et le rôle dans la chaîne de commercialisation. Les seuils doivent être appréciés avec les règles de groupe et d'attribution des emballages. Source : responsabilités pour les déchets commerciaux Source : vérifier les obligations EPR emballages
9. Fraude, blanchiment et sanctions
Qui est concerné par l’AML ?
Les Money Laundering Regulations visent notamment services financiers, comptables et fiscaux, prestataires de création de sociétés, certains agents immobiliers, négociants de forte valeur et acteurs du marché de l'art. Les entreprises assujetties doivent examiner l'autorité de supervision, les risques, l'identification des clients, la surveillance des opérations et les déclarations de soupçon. Il serait inexact de dire que toute société britannique doit s'enregistrer au dispositif AML.
Les sanctions financières, embargos et contrôles d'exportation constituent des obligations distinctes qui peuvent concerner même une société non réglementée dans le secteur financier. Le dirigeant doit analyser pays, clients, contreparties et nature des transactions, en particulier pour les opérations internationales. Source : HMRC, activités soumises à l'AML
Prévenir la fraude et la corruption
Le Bribery Act 2010 peut engager la responsabilité d'une entreprise lorsqu'une personne associée commet un acte de corruption pour son avantage, sauf défense pertinente fondée sur des procédures adéquates. Le Criminal Finances Act 2017 vise séparément l'absence de prévention de la facilitation criminelle de l'évasion fiscale par des personnes associées, y compris pour des entreprises de petite taille. Des procédures raisonnables, adaptées au risque, comptent davantage qu'un manuel générique jamais appliqué.
Depuis le 1er septembre 2025, une infraction distincte de failure to prevent fraud vise certaines grandes organisations lorsque les conditions légales sont remplies. Un groupe peut entrer dans le champ même si une filiale isolée semble petite ; la taille, le lien avec le Royaume-Uni et la prévention doivent être vérifiés concrètement. Sources : Bribery Act 2010 Sources : guidance sur failure to prevent fraud
Obligations selon la taille
Le Modern Slavery Act 2015 impose, aux organisations commerciales concernées exerçant une activité au Royaume-Uni et réalisant au moins 36 millions de livres de chiffre d'affaires annuel mondial selon la définition réglementaire, une déclaration annuelle sur les risques de travail forcé et les chaînes d'approvisionnement. Pour les employeurs de Grande-Bretagne comptant au moins 250 personnes à la date de référence, le gender pay gap reporting est généralement obligatoire.
D'autres rapports de gouvernance, environnementaux ou sectoriels peuvent s'ajouter aux entreprises de taille importante. À l'inverse, une PME située en dessous de ces seuils reste soumise aux règles générales qui correspondent à son activité. Source : Modern Slavery Act, déclaration annuelle Source : reporting de l'écart de rémunération
10. Employeurs français au Royaume-Uni
Une SAS française peut, dans certaines situations, employer une personne au Royaume-Uni sans constituer de limited company locale. Companies House indique que le simple fait de commercer au Royaume-Uni ne crée pas automatiquement l'obligation d'enregistrer un UK establishment : une présence physique correspondant à un établissement ou une succursale est déterminante. Une présence fiscale ou un établissement stable pour l'impôt constituent toutefois des analyses distinctes.
La question PAYE dépend notamment de la présence fiscale britannique de l'employeur. HMRC indique que la présence d'un salarié en télétravail au Royaume-Uni ne signifie pas à elle seule que l'entreprise étrangère dispose d'une tax presence déclenchant le PAYE obligatoire. Un régime volontaire ou d'autres mécanismes peuvent être envisageables ; cotisations de National Insurance, conventions de sécurité sociale et retraite doivent être examinées séparément. Source : Companies House, sociétés étrangères, septembre 2026 Source : HMRC, PAYE et présence fiscale
Sept vérifications avant l’embauche
- Conditions d'emploi et droits impératifs britanniques, même avec un contrat rédigé en France.
- Right to work, visas et sponsor licence si nécessaire.
- PAYE : présence fiscale, régime volontaire ou autre dispositif pertinent.
- National Insurance, accords internationaux et auto-enrolment du salarié travaillant habituellement au Royaume-Uni.
- Assurance Employers' Liability pour le salarié basé en Grande-Bretagne et autres couvertures adaptées.
- Obligations HSE, DSE, UK GDPR, transferts de données France–Royaume-Uni.
- Succursale, établissement stable, pouvoirs de négociation, licences et risques commerciaux.
Une SAS parisienne emploie un commercial basé à Bristol sans bureau local. Ce seul fait ne déclenche pas automatiquement une immatriculation Companies House ou un PAYE obligatoire ; les assurances, l'emploi, les données, les cotisations et la présence fiscale doivent néanmoins être évalués. Le risque change si le salarié conclut régulièrement des contrats au nom de la société.
Les procédures d'emploi transfrontalier demandent une analyse séparée de la paie et de la présence fiscale. Pour approfondir ces règles, consultez notre dossier pratique : À lire : notre guide complet Foreign Payroll pour employeurs français
11. Cas pratiques par activité
Consultant seul dans sa Ltd
Vérifiez l'exemption EL éventuelle, la PI exigée par vos clients, l'évaluation ICO, la confidentialité du CRM, les mentions légales, les contrats et la propriété intellectuelle. L'absence de salariés n'exonère pas de toute réglementation, mais peut rendre certaines formalités d'employeur inapplicables.
Boutique en ligne et importations
Examinez conformité et responsabilité produits, sécurité, étiquetage, rappels, droits des consommateurs, cookies, marketing, assurances et emballages/EPR. La fiscalité et les droits de douane ne suffisent pas à garantir que les produits peuvent être commercialisés.
Restaurant ou salon avec salariés
Priorités : EL, risques PL, contrôle du droit au travail, droits sociaux, incendie, sécurité, licences, hygiène alimentaire si pertinente, déchets et accessibilité. Une paie correctement déclarée ne garantit aucune de ces conformités supplémentaires.
12. Checklist annuelle du dirigeant
- Cartographier les activités, les pays, le public servi et les risques du métier.
- Relire lettre de mission comptable, assurances et contrats avec prestataires.
- Contrôler EL, assurance véhicule, PI/PL, produits et cyber selon l'exposition.
- Vérifier ICO, politiques de confidentialité, cookies, sous-traitants et violations.
- Contrôler mentions légales, CGV, rétractation, publicité, marque et propriété intellectuelle.
- Réviser contrats de travail, right to work, salaires, congés, retraite et sécurité des données RH.
- Faire la revue HSE/DSE, premiers secours, risques incendie, incidents et locaux.
- Consulter Find a licence et les registres des régulateurs sectoriels.
- Contrôler conformité produits, obligations environnementales et déchets.
- Évaluer AML, sanctions, fraude, corruption et obligations de reporting liées à la taille.
- Désigner un responsable et une date de renouvellement pour chaque obligation retenue.
13. Les erreurs fréquentes
L'immatriculation ne vaut pas licence
Créer une Ltd ne dispense pas d'obtenir les licences ou les autorisations requises par l'activité. Vérifiez systématiquement la réglementation de votre secteur auprès de l'autorité compétente.
Confondre les assurances
La Public Liability ne remplace pas l'Employers’ Liability lorsque cette dernière est obligatoire. Les risques couverts, les personnes protégées et les conditions de garantie diffèrent.
Confondre redevance et GDPR
Une exemption de redevance ICO ne supprime pas les obligations UK GDPR. La confidentialité, la sécurité des informations et les droits des personnes doivent toujours être examinés.
Oublier le télétravail
Les risques professionnels liés au télétravail doivent être évalués lorsque la législation s'applique. Un poste informatique à domicile peut notamment nécessiter une évaluation DSE.
Se fier au contrat français
Un contrat français n'écarte pas nécessairement les règles impératives britanniques du travail. Il faut vérifier les droits du salarié selon sa situation effective.
Confondre immatriculation et conformité
Ne pas avoir de UK establishment à enregistrer n'exclut pas les autres obligations britanniques. L'emploi, les assurances, la protection des données et la fiscalité demandent chacun une analyse séparée.
14. Questions fréquentes
Employers’ Liability : et le dirigeant seul ?
Pas nécessairement : une exemption existe notamment si elle a un seul salarié qui possède au moins 50 % du capital. Le dirigeant doit néanmoins revoir la situation si une autre personne commence à travailler pour l'entreprise.
Toutes les sociétés paient-elles l’ICO ?
Non : certaines finalités exclusives permettent une exemption. Il faut faire l'auto-évaluation et respecter le UK GDPR même lorsque la redevance n'est pas due.
La Public Liability est-elle obligatoire ?
Non, pas en règle générale au titre d'une obligation légale universelle. Elle peut toutefois être imposée par un bail, un contrat, un organisateur ou un partenaire commercial et être indispensable en pratique.
Faut-il une filiale pour employer au Royaume-Uni ?
Pas automatiquement. Il faut évaluer séparément présence physique, présence fiscale, droit du travail, assurances, pensions, données et licences.
Que vérifie réellement votre comptable ?
Son mandat dépend de la lettre de mission et des compétences engagées. Le dirigeant devrait demander un périmètre clair et consulter un courtier, un solicitor ou un spécialiste réglementaire pour les domaines non couverts.
Un cabinet médical privé doit-il être enregistré auprès de la CQC ?
En Angleterre, le prestataire qui exerce une activité de soins réglementée doit généralement être enregistré auprès de la CQC, sauf exception. Le fait d'avoir une Ltd, un médecin agréé ou des locaux n'en tient pas lieu ; il faut examiner les actes effectivement pratiqués.
Une agence immobilière doit-elle adhérer à un dispositif de médiation ?
Oui, une agence réalisant des ventes immobilières résidentielles au Royaume-Uni doit adhérer à un redress scheme agréé. Les agents de location et les gestionnaires visés en Angleterre et au pays de Galles doivent également vérifier cette obligation, ainsi que la protection des fonds clients lorsqu'ils en détiennent.
Toutes les agences de voyage doivent-elles posséder un ATOL ?
Non. L'obligation dépend des vols et forfaits commercialisés et des exemptions. Une agence peut parfois agir pour un titulaire ATOL avec un contrat d'agence conforme ; vendre elle-même un forfait incluant un vol exige généralement sa propre licence ou une exemption reconnue.
Conclusion : la responsabilité du dirigeant
Le danger est de découvrir trop tard une licence manquante, une police mal adaptée ou un défaut d'information des salariés. Une revue annuelle des obligations non comptables, mise à jour à chaque nouvelle embauche, nouveau marché ou déménagement, évite de confondre conformité fiscale et conformité générale.
TaxTrends peut vous aider sur les aspects comptables, fiscaux et sociaux relevant de sa mission et vous orienter, si nécessaire, vers des professionnels indépendants compétents en assurances ou en droit. Pour parler de votre implantation et des formalités fiscales britanniques, prenez rendez-vous via le lien ci-dessous. Réserver une consultation en visioconférence
Avertissement éditorial : ce guide est une information générale datée du 13 novembre 2026 ; il ne constitue pas un avis juridique, assurantiel ou réglementaire individualisé. Les conditions réelles dépendent de la juridiction, du secteur, de l'effectif, des locaux et des opérations internationales.