Travailler entre la France et le Royaume-Uni suppose de maîtriser bien plus que la traduction littérale de quelques mots. En comptabilité, un même concept peut porter plusieurs noms selon le pays, le type de document ou le contexte professionnel. Le terme utilisé par un cabinet britannique ne sera pas toujours celui que l’on trouve dans un manuel américain, et certains mots français n’ont pas d’équivalent parfaitement exact en anglais.
Ce glossaire rassemble les termes les plus utiles pour lire des comptes britanniques, échanger avec un accountant, comprendre une déclaration de TVA ou préparer les documents d’une société au Royaume-Uni. Il privilégie les traductions réellement utilisées dans un contexte professionnel britannique plutôt qu’une simple traduction littérale.
En bref
« Comptable » se traduit généralement par accountant en anglais. Pour « expert-comptable », la traduction la plus proche dans un contexte britannique est souvent chartered accountant, tandis que « bilan comptable » se traduit par balance sheet et « plan comptable » par chart of accounts.
Comment traduire « comptable » en anglais ?
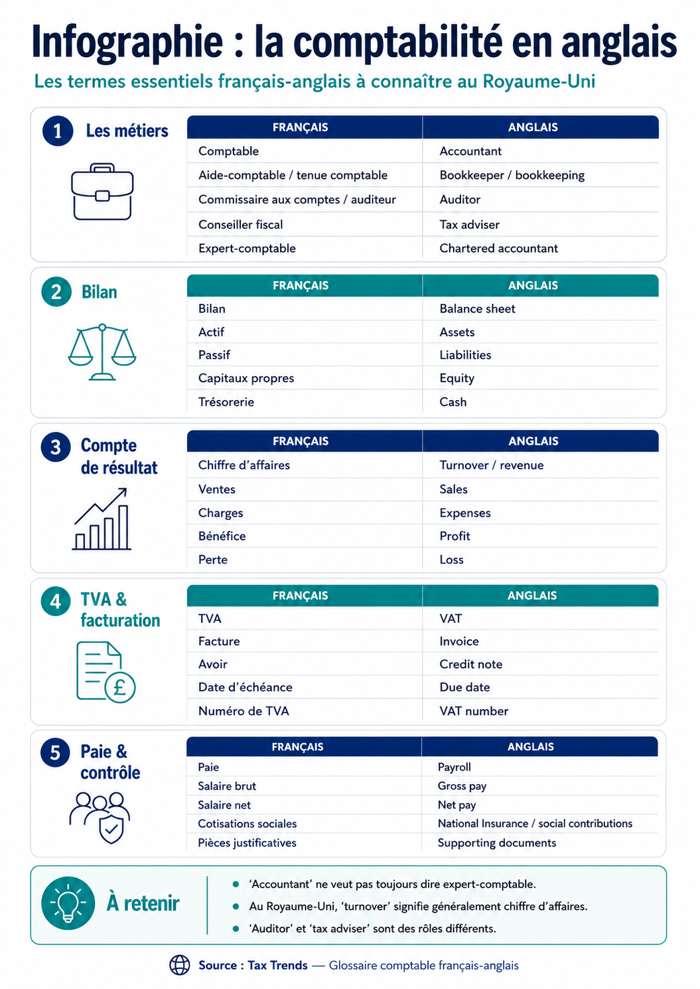
Le mot le plus courant est accountant, mais il faut distinguer plusieurs fonctions selon le rôle et le niveau de qualification. Un bookkeeper s’occupe surtout de la tenue comptable courante, tandis qu’un auditor intervient sur l’audit et qu’un tax adviser se concentre sur la fiscalité.
| Terme anglais | Traduction française | Usage |
|---|---|---|
| Accountant | Comptable | Terme général pour un professionnel de la comptabilité. |
| Chartered accountant | Expert-comptable qualifié | Professionnel membre d’un ordre britannique tel que l’ICAEW, l’ICAS ou Chartered Accountants Ireland. |
| Certified accountant | Comptable certifié | Expression souvent associée à l’ACCA. |
| Bookkeeper | Aide-comptable / teneur de livres | S’occupe principalement de la saisie, des factures, des banques et des écritures courantes. |
| Auditor | Commissaire aux comptes / auditeur | Contrôle les comptes et exprime une opinion d’audit. |
| Tax adviser | Conseiller fiscal | Spécialiste de la fiscalité, des déclarations et de la structuration fiscale. |
| Management accountant | Contrôleur de gestion / comptable de gestion | Prépare les budgets, prévisions et analyses internes. |
Comment traduire « expert-comptable » en anglais ?
Il n’existe pas d’équivalent parfaitement exact du titre français « expert-comptable » au Royaume-Uni. Dans un contexte professionnel britannique, chartered accountant est souvent la traduction la plus proche, mais il peut être utile de préciser l’organisme professionnel ou la qualification concernée.
Les principaux documents comptables
| Anglais | Français | Précision |
|---|---|---|
| Annual accounts | Comptes annuels | Ensemble des états financiers d’un exercice. |
| Financial statements | États financiers | Terme générique regroupant bilan, compte de résultat et annexes. |
| Balance sheet / Statement of financial position | Bilan | Présente les actifs, passifs et capitaux propres à une date donnée. |
| Profit and loss account / Income statement | Compte de résultat | Présente les produits, charges et le résultat de l’exercice. |
| Cash flow statement | Tableau des flux de trésorerie | Explique les mouvements de trésorerie liés aux opérations, investissements et financements. |
| Notes to the accounts | Annexe aux comptes | Contient les méthodes comptables et informations complémentaires. |
| Trial balance | Balance générale | Liste des soldes de tous les comptes du grand livre. |
| General ledger | Grand livre | Détail des écritures classées par compte. |
| Chart of accounts | Plan comptable | Liste structurée des comptes utilisés par l’entreprise. |
Comment dit-on « bilan comptable » en anglais ?
« Bilan comptable » se traduit le plus souvent par balance sheet. Dans des états financiers plus formels, on rencontre aussi statement of financial position, qui désigne le même état présentant les actifs, passifs et capitaux propres à une date donnée.
Glossaire comptable français-anglais
Actifs, passifs et capitaux propres
| Anglais | Français |
|---|---|
| Assets | Actifs |
| Current assets | Actifs circulants |
| Fixed assets / Non-current assets | Immobilisations / actifs non courants |
| Tangible fixed assets | Immobilisations corporelles |
| Intangible assets | Immobilisations incorporelles |
| Inventory / Stock | Stocks |
| Trade debtors / Trade receivables | Créances clients |
| Cash at bank and in hand | Disponibilités |
| Liabilities | Passifs / dettes |
| Current liabilities | Dettes à court terme |
| Long-term liabilities | Dettes à long terme |
| Trade creditors / Trade payables | Dettes fournisseurs |
| Accrued expenses / Accruals | Charges à payer |
| Prepayments | Charges constatées d’avance |
| Equity | Capitaux propres |
| Share capital | Capital social |
| Share premium | Prime d’émission |
| Retained earnings / Profit and loss reserves | Réserves et bénéfices non distribués |
Produits, charges et résultat
| Anglais | Français |
|---|---|
| Revenue / Turnover | Chiffre d’affaires |
| Sales | Ventes |
| Cost of sales | Coût des ventes |
| Gross profit | Marge brute / bénéfice brut |
| Operating expenses | Charges d’exploitation |
| Administrative expenses | Frais administratifs |
| Depreciation | Amortissement des immobilisations corporelles |
| Amortisation | Amortissement des immobilisations incorporelles |
| Operating profit | Résultat d’exploitation |
| Profit before tax | Résultat avant impôt |
| Net profit / Net income | Résultat net |
| Loss | Perte / déficit |
| Dividend | Dividende |
Écritures et tenue comptable
| Anglais | Français |
|---|---|
| Account | Compte |
| Accounting | Comptabilité |
| Bookkeeping | Tenue comptable / tenue des livres |
| Journal entry | Écriture comptable |
| Debit | Débit |
| Credit | Crédit |
| Double-entry bookkeeping | Comptabilité en partie double |
| Opening balance | Solde d’ouverture |
| Closing balance | Solde de clôture |
| Closing entries | Écritures de clôture |
| Bank reconciliation | Rapprochement bancaire |
| Supporting documents | Pièces justificatives |
| Accounting period | Période comptable |
| Financial year / Accounting year | Exercice comptable |
Facturation, clients et fournisseurs
| Anglais | Français |
|---|---|
| Invoice | Facture |
| Sales invoice | Facture client |
| Purchase invoice | Facture fournisseur |
| Credit note | Avoir |
| Purchase order | Bon de commande |
| Payment terms | Conditions de paiement |
| Due date | Date d’échéance |
| Outstanding invoice | Facture impayée / en attente de règlement |
| Bad debt | Créance irrécouvrable |
| Accounts receivable | Comptes clients / créances clients |
| Accounts payable | Comptes fournisseurs / dettes fournisseurs |
TVA, fiscalité et déclarations
| Anglais | Français |
|---|---|
| VAT | TVA |
| VAT return | Déclaration de TVA |
| Input VAT | TVA déductible |
| Output VAT | TVA collectée |
| VAT registration | Immatriculation à la TVA |
| Corporation Tax | Impôt sur les sociétés britannique |
| Corporation Tax return | Déclaration d’impôt sur les sociétés |
| Self Assessment tax return | Déclaration fiscale personnelle britannique |
| Taxable profit | Bénéfice imposable |
| Tax allowance | Abattement / franchise fiscale |
| Tax relief | Allègement fiscal |
| Tax credit | Crédit d’impôt |
| Capital allowance | Déduction fiscale pour immobilisations |
Salaires et paie
| Anglais | Français |
|---|---|
| Payroll | Paie |
| Payslip | Bulletin de salaire |
| Gross salary | Salaire brut |
| Net salary / Take-home pay | Salaire net |
| PAYE | Prélèvement à la source britannique sur les salaires |
| National Insurance contributions | Cotisations sociales britanniques |
| Employer contributions | Cotisations patronales |
| Employee contributions | Cotisations salariales |
| Pension contributions | Cotisations retraite |
| Benefits in kind | Avantages en nature |
Audit, contrôle et conformité
| Anglais | Français |
|---|---|
| Audit | Audit / certification des comptes |
| Statutory audit | Audit légal |
| Audit report | Rapport d’audit |
| Internal controls | Contrôles internes |
| Accounting policies | Méthodes comptables |
| Going concern | Continuité d’exploitation |
| Materiality | Seuil de signification |
| Compliance | Conformité |
| Filing deadline | Date limite de dépôt |
| Late filing penalty | Pénalité pour dépôt tardif |
Les faux amis à connaître
Revenue signifie généralement « chiffre d’affaires » ou « produits », et non nécessairement « revenu personnel ». Le sens exact dépend du document et du contexte comptable dans lequel le terme est utilisé.
Turnover désigne habituellement le chiffre d’affaires au Royaume-Uni. Dans d’autres contextes, le même mot peut aussi désigner la rotation du personnel ou des stocks.
Depreciation correspond à l’amortissement d’un actif corporel, tandis que amortisation vise généralement un actif incorporel. Cette distinction est courante dans les comptes et rapports financiers britanniques.
Provision peut se traduire par « provision », mais le traitement comptable exact dépend de la probabilité et de l’évaluation de l’obligation. Il faut donc vérifier le contexte avant de retenir une équivalence automatique avec le français.
Reserve ne signifie pas automatiquement « provision ». Il s’agit souvent d’une composante des capitaux propres.
Expenses se traduit plutôt par « charges » dans les comptes et par « frais » dans le langage courant. Le choix du terme français dépend donc du document et du registre utilisé.
Debtors et creditors peuvent surprendre un lecteur français : les debtors sont les personnes qui doivent de l’argent à l’entreprise, tandis que les creditors sont celles auxquelles l’entreprise doit de l’argent.
Exemples de phrases utiles
- Please send us your latest annual accounts. — Merci de nous transmettre vos derniers comptes annuels.
- We need the bank statements to complete the reconciliation. — Nous avons besoin des relevés bancaires pour terminer le rapprochement.
- The VAT return must be filed by the deadline. — La déclaration de TVA doit être déposée avant la date limite.
- The company made a profit before tax of £50,000. — La société a réalisé un bénéfice avant impôt de 50 000 £.
- There are several outstanding customer invoices. — Plusieurs factures clients restent impayées.
- The accountant has prepared the year-end accounts. — Le comptable a préparé les comptes de fin d’exercice.
Traductions comptables fréquentes
Plan comptable en anglais : chart of accounts
« Plan comptable » se traduit par chart of accounts. Il s’agit de la liste structurée des comptes utilisés par une entreprise, mais le Royaume-Uni n’impose pas un plan comptable national identique au Plan comptable général français.
Écriture comptable en anglais : journal entry
« Écriture comptable » se traduit généralement par journal entry. Une journal entry enregistre une opération dans les comptes, avec les débits et crédits nécessaires selon le principe de la partie double.
Grand livre comptable en anglais : general ledger
« Grand livre comptable » se traduit par general ledger. Le general ledger regroupe le détail des écritures comptables classées par compte et sert de base à la préparation de la balance et des états financiers.
France et Royaume-Uni : des concepts proches, mais pas identiques
Les comptes français et britanniques reposent sur des principes comparables, mais la présentation et la terminologie diffèrent. Le Royaume-Uni n’utilise pas un plan comptable national obligatoire comparable au Plan comptable général français. Chaque entreprise peut adapter son chart of accounts à ses besoins, sous réserve de produire des comptes conformes aux normes applicables.
Les petites sociétés britanniques peuvent également bénéficier de formats de comptes simplifiés. Les documents déposés à Companies House peuvent donc contenir moins d’informations que les comptes complets remis aux associés ou à l’administration fiscale.
Enfin, les termes fiscaux ne doivent pas être traduits mécaniquement. La Corporation Tax britannique correspond globalement à l’impôt sur les sociétés, mais les règles de calcul, les déductions et les échéances ne sont pas les mêmes qu’en France. De même, le système PAYE ne constitue pas une simple copie du prélèvement à la source français.
À retenir
Une bonne traduction comptable doit tenir compte du document, du pays et de l’usage professionnel. Pour un échange courant, accountant signifie bien « comptable ». Pour des comptes annuels, balance sheet correspond au bilan et profit and loss account au compte de résultat. En revanche, les termes liés à la fiscalité, à l’audit et aux qualifications professionnelles nécessitent souvent davantage de précision.